
Gdzie aplikacja bankowa traci klientów? 6 problemów, które regularnie widzimy w audytach UX
Nawet dojrzała aplikacja bankowa może tracić skuteczność w kluczowych momentach procesu, gdy nowe funkcje, wymagania regulacyjne, cele biznesowe i bezpieczeństwo zaczynają konkurować z potrzebą prostego wykonania zadania. Z audytów UX prowadzonych przez nas dla sektora finansowego wynika, że część problemów powtarza się niezależnie od modelu działania banku, skali organizacji czy dojrzałości zespołu produktowego. W tym artykule omawiamy 6 problemów, które najczęściej osłabiają zaufanie użytkowników do aplikacji bankowej.
Co warto wiedzieć?
- Najczęstsze problemy UX w aplikacjach bankowych rzadko wynikają z jednego problematycznego ekranu. Częściej są skutkiem wielu drobnych tarć, które kumulują się w całej ścieżce użytkownika: od znalezienia funkcji, przez zrozumienie komunikatu, po decyzję o przejściu do kolejnego kroku.
- Proces może spełniać wymagania biznesowe, regulacyjne i techniczne, a mimo to pozostawać niejasny dla użytkownika. Jeśli wymaga zbyt dużo zaangażowania i interpretacji, klient może odebrać go jako ryzykowny, przerwać działanie albo wybrać kontakt z bankiem zamiast samoobsługi.
- Audyt UX aplikacji bankowej pomaga sprawdzić, które elementy ścieżki, komunikacji i interfejsu realnie wpływają m.in. na konwersję, wykorzystanie funkcji samoobsługowych, liczbę kontaktów z działem obsługi klienta i skuteczność kanału mobilnego.
Audyt UX aplikacji bankowej — kiedy warto spojrzeć na produkt z zewnątrz?
Zewnętrzne spojrzenie daje największą wartość wtedy, gdy aplikacja jest już dojrzała, rozwijana od lat i obsługuje wiele procesów, zespołów oraz celów biznesowych. Najczęściej pracujemy z bankami i instytucjami finansowymi, które planują większe zmiany albo są tuż po nich: redesign, wdrożenie nowych funkcji, rozbudowę procesów samoobsługowych czy kampanię sprzedażową, w której aplikacja ma odegrać ważną rolę.
Takie projekty rzadziej zaczynają się od wprost nazwanych sygnałów biznesowych: spadku konwersji lub NPS, rosnącej liczby zgłoszeń do działu obsługi klienta czy słabszego wykorzystania nowych funkcji. To zrozumiałe — w organizacjach finansowych takie tematy są delikatne i łatwo brzmią jak przyznanie się do problemu. W praktyce są jednak jednym z najbardziej wartościowych punktów wyjścia do audytu, bo pozwalają oddzielić przypuszczenia od rzeczywistych barier w doświadczeniu użytkownika.
Rekomendowalibyśmy taki audyt każdej instytucji, której aplikacja rozwijała się organicznie przez lata. Nawet dobrze zaprojektowany produkt z czasem obrasta kolejnymi funkcjami, komunikatami i wyjątkami, które dla zespołu są logiczne, ale dla użytkownika nie zawsze pozostają czytelne.

6 problemów UX, które najczęściej wracają w audytach aplikacji bankowych
Zanim przejdziemy do konkretnych przykładów, warto uporządkować typy problemów, które najczęściej wracają w audytach. Problemy mogą pojawiać się w wielu miejscach aplikacji, ale zwykle mieszczą się w czterech większych obszarach:
- Komunikacja — komunikaty, instrukcje, alerty i nazewnictwo funkcji.
- Ścieżki użytkownika — procesy, które są zbyt długie, niejasne albo wymagają decyzji bez kontekstu.
- Użyteczność — formularze, hierarchia informacji, walidacja i zachowanie aplikacji po błędach.
- Architektura informacji — sposób organizacji funkcji i treści w aplikacji.
Opisane poniżej problemy mogą sprawiać wrażenie błahych, szczególnie jeśli analizujemy je na poziomie pojedynczego ekranu. Ich wpływ widać dopiero na całej ścieżce użytkownika: w porzuconych procesach, większym obciążeniu infolinii, niższym wykorzystaniu funkcji samoobsługowych albo częstszych momentach zawahania po stronie klienta.

1. Skomplikowana architektura informacji: funkcja jest dostępna, ale użytkownik nie potrafi jej znaleźć
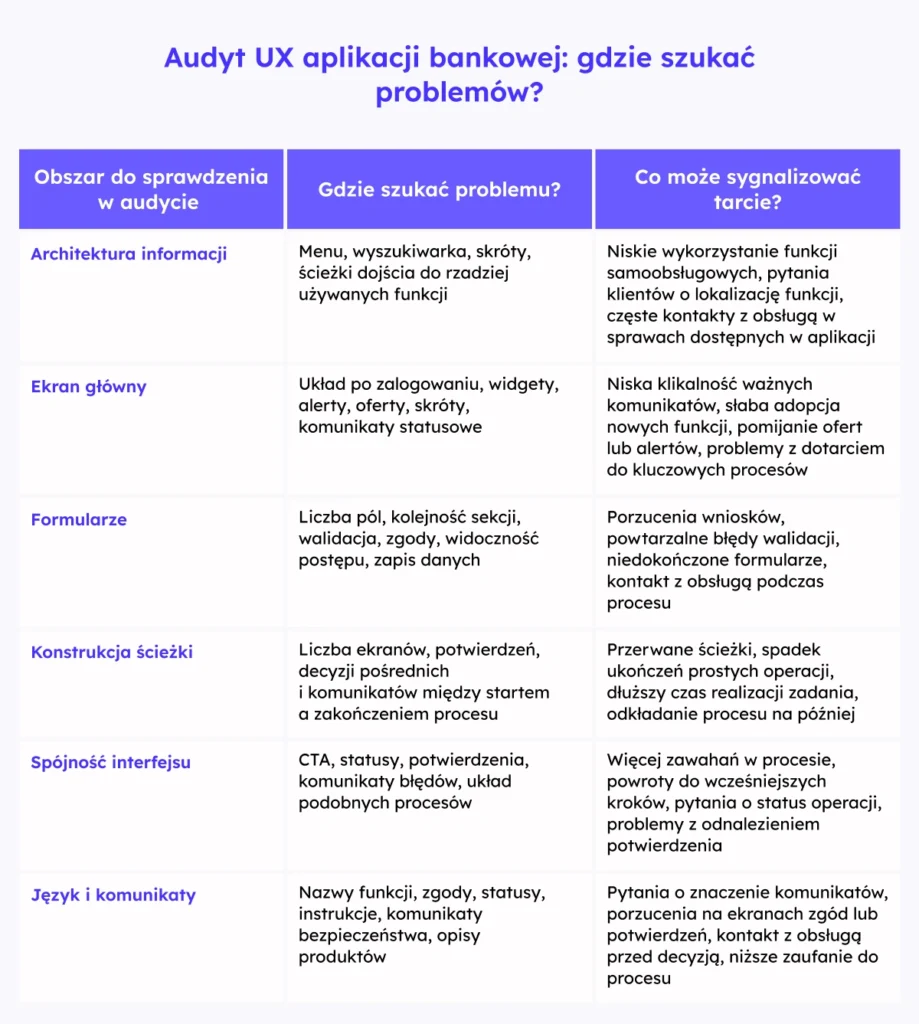
Jednym z powracających problemów w dojrzałych aplikacjach bankowych jest trudność w odnalezieniu poszczególnych funkcji. Najczęściej wynika z naturalnego rozwoju produktu. W pewnym momencie aplikacja zaczyna być logiczna głównie dla osób, które ją rozwijają. Natomiast użytkownik widzi rozbudowane menu, nieintuicyjne grupowanie funkcji albo kilka różnych miejsc prowadzących do podobnych zadań.
Najmocniej widać to przy zadaniach wykonywanych rzadziej: zmianie limitów, pobieraniu dokumentów, zarządzaniu zgodami, ustawieniach bezpieczeństwa, obsłudze kart czy okazjonalnym składaniu wniosków o dokumenty lub dane. Przy takich czynnościach użytkownik nie ma utrwalonej ścieżki działania, więc musi zaufać strukturze aplikacji: nazwom sekcji, logice menu i sposobowi grupowania funkcji. Jeśli ta struktura nie jest czytelna, więcej wysiłku zajmuje znalezienie właściwego miejsca niż wykonanie samej operacji.
W praktyce użytkownik traci orientację, sprawdza kilka miejsc naraz i nie ma pewności, czy dana funkcja w ogóle istnieje albo czy operacja została wykonana we właściwym miejscu. W aplikacji bankowej taka niepewność szybko obniża poczucie kontroli — nad pieniędzmi, ustawieniami, dokumentami i bezpieczeństwem konta.
Dla banku oznacza to niższe wykorzystanie samoobsługi, więcej kontaktów z infolinią, porzucanie procesów i słabszą adopcję funkcji, które formalnie zostały wdrożone i działają poprawnie.
To jeden z tych problemów, które długo pozostają niewidoczne wewnętrznie, ale szybko wychodzą podczas audytów: funkcja istnieje, ale jej odnalezienie lub zrozumienie wymaga od użytkownika zbyt dużego wysiłku.
2. Przeładowany ekran główny: zbyt wiele komunikatów konkuruje o uwagę użytkownika
Podczas audytów często widzimy, że ekran główny aplikacji staje się miejscem, w którym zbiegają się potrzeby wielu zespołów: sprzedaży, marketingu, obsługi, bezpieczeństwa i produktów. Pojawiają się skróty, widgety, oferty promocyjne, komunikaty, alerty i rekomendacje. Każdy element osobno ma uzasadnienie, ale razem tworzą chaos komunikacyjny, który utrudnia szybkie przeskanowanie informacji.
Tymczasem większość klientów wchodzi do aplikacji z konkretnym celem: sprawdzić saldo, historię operacji, status karty, zrobić przelew albo potwierdzić działanie. Jeśli najpierw muszą oddzielić informacje ważne od promocyjnych, pobocznych i powtarzalnych, aplikacja zużywa ich uwagę jeszcze przed właściwym zadaniem.
Przeładowany ekran główny opóźnia dotarcie do podstawowych funkcji i osłabia widoczność komunikatów, które naprawdę wymagają reakcji. Z czasem użytkownik uczy się pomijać elementy wyglądające jak reklama, kolejny widget albo standardowy komunikat po zalogowaniu.
Dla banku oznacza to ryzyko niższej konwersji w kluczowych ścieżkach. Trudniej przebić się także z informacjami obsługowymi, bezpieczeństwa czy statusami procesów. Gdy ekran główny próbuje jednocześnie sprzedawać, informować, ostrzegać i prowadzić do wszystkich funkcji, traci swoją podstawową rolę: szybkie ustawienie użytkownika na właściwej ścieżce.
3. Długie i skomplikowane formularze: użytkownik nie rozumie kolejnych kroków
W audytach UX obserwujemy, że problem z formularzami najszybciej staje się widoczny w procesach sprzedażowych i onboardingowych: przy otwieraniu konta, składaniu wniosku kredytowego, aktywacji produktu czy aktualizacji danych. Formularz może być formalnie poprawny, a jednocześnie trudny w użyciu: użytkownik widzi zbyt wiele pól naraz, nie rozumie, po co podaje określone dane, nie wie, ile kroków zostało do końca albo musi wpisywać informacje, które bank już posiada.
Problem nie polega więc wyłącznie na długości formularza; często ważniejsze są: kolejność pól, sposób grupowania informacji, widoczność postępu, logika zgód, walidacja błędów i możliwość powrotu do wcześniejszych kroków.
Użytkownik przestaje skupiać się na celu procesu i zaczyna koncentrować się na samym „przebrnięciu” przez formularz. W aplikacjach mobilnych ten efekt jest jeszcze silniejszy, bo na małym ekranie każde dodatkowe pole, niejasna zgoda albo błąd trudny do poprawienia szybciej zwiększają frustrację.
Dla banku oznacza to większe ryzyko porzuceń, niedokończonych wniosków i niższej konwersji w kluczowych ścieżkach sprzedażowych. Dlatego nawet niewielkie zmiany — lepsze grupowanie pól, zapis postępu, krótsze sekcje, wykorzystanie danych już dostępnych w banku — mogą mieć zauważalny wpływ na liczbę ukończonych wniosków.
4. Zbyt wiele kroków: prosta czynność wymaga zbyt wielu decyzji
Ten problem dotyczy nie tyle formularzy, ile samej konstrukcji ścieżki. Pojawia się, gdy użytkownik chce wykonać prostą czynność, ale aplikacja prowadzi go przez zbyt wiele ekranów, potwierdzeń, komunikatów i pośrednich decyzji. Najczęściej widzimy to w zadaniach, które z perspektywy klienta powinny być szybkie i przewidywalne: przelewach, aktywacji usługi, zmianie limitu, potwierdzeniu danych, zastrzeżeniu karty, zmianie ustawień bezpieczeństwa czy złożeniu prostego wniosku.
Każdy dodatkowy krok może mieć uzasadnienie: bezpieczeństwo, zgodność, sprzedaż, informacja, zgoda czy potwierdzenie, ale użytkownik przestaje mieć wrażenie, że wykonuje prostą operację. Każdy kolejny ekran zwiększa wysiłek potrzebny do ukończenia działania, a przy czynnościach wykonywanych w biegu szybko pojawia się frustracja albo decyzja, żeby odłożyć sprawę na później.
Z perspektywy banku oznacza to niższą skuteczność procesów mobilnych, więcej przerwanych ścieżek i większe obciążenie obsługi klienta. Proces może być zgodny z wymaganiami biznesowymi i bezpieczeństwa, a jednocześnie zbyt rozbudowany względem zadania, które użytkownik chce wykonać.
5. Niespójność interfejsu: podobne działania działają według różnych zasad
W spójnej aplikacji użytkownik szybko uczy się zasad działania: gdzie szukać informacji, jak zatwierdzać operacje, jak rozpoznawać statusy i komunikaty. Problem zaczyna się, jeśli zasady zmieniają się między sekcjami — podobne działania wyglądają inaczej, wymagają innych kroków albo używają innego języka. Przelew może mieć inny sposób potwierdzenia niż zmiana limitu, status wniosku może być opisany innym językiem niż status reklamacji, a podobne komunikaty mogą raz prowadzić użytkownika do kolejnego kroku, a raz tylko informować o zakończeniu działania.
Najbardziej widać to przy działaniach wymagających pewności: autoryzacji, potwierdzeniu przelewu, zmianie limitu, zastrzeżeniu karty czy sprawdzaniu statusu wniosku. Gdy każdy z tych procesów działa według innych zasad, użytkownik traci płynność poruszania się po aplikacji i musi za każdym razem na nowo interpretować interfejs: czy to już koniec procesu, czy potrzebne jest dodatkowe potwierdzenie, gdzie znajdzie potwierdzenie operacji i czy może bezpiecznie opuścić ekran.
W bankowości spójność nie jest tylko kwestią estetyki. Wpływa na to, czy użytkownik rozumie konsekwencje działania, potrafi przewidzieć kolejny krok i wie, gdzie szukać potwierdzenia. Im mniej przewidywalny interfejs, tym większy wysiłek poznawczy, więcej zawahań i większe ryzyko błędów.
Po stronie banku niespójność zwiększa złożoność produktu. Trudniej skalować wspólne standardy, wdrażać nowe funkcje w spójnym modelu i utrzymywać jeden sposób komunikacji z użytkownikiem.
6. Trudny język: użytkownik nie rozumie konsekwencji działania
Aplikacje bankowe często prowadzą klientów przez decyzje, które mają konsekwencje finansowe, prawne albo związane z bezpieczeństwem. W takich momentach język interfejsu musi nie tylko precyzyjnie opisywać działanie, ale też pomagać użytkownikowi zrozumieć, co dzieje się na ekranie i co stanie się po kliknięciu.
Trudność pojawia się, gdy komunikaty, zgody, statusy, nazwy funkcji lub opisy produktów są pisane z perspektywy organizacji, systemu albo regulacji. Dla zespołu mogą być poprawne i jednoznaczne, ale dla klienta bywają zbyt techniczne, formalne albo oderwane od sytuacji, w której właśnie podejmuje decyzję.
Szczególnie wrażliwe są ekrany związane z pieniędzmi, bezpieczeństwem, zgodami i zobowiązaniami finansowymi. Użytkownik nie chce wtedy rozszyfrowywać terminologii ani zastanawiać się, czy dobrze rozumie konsekwencje kliknięcia. Potrzebuje jasnej informacji: co się wydarzy, co ma zrobić i czy działanie jest bezpieczne.
Niejasny język szybko przerywa płynność procesu. Użytkownik szuka wyjaśnień poza aplikacją, odkłada decyzję albo rezygnuje z działania. Po stronie banku oznacza to więcej porzuconych wniosków, dodatkowe pytania do obsługi klienta i słabsze wykorzystanie funkcji, które miały działać samoobsługowo.
Podsumowanie
Jeśli rozwijasz aplikację bankową, która przez lata rosła razem z organizacją, warto regularnie sprawdzać, czy jej logika nadal pozostaje czytelna dla użytkownika. Audyt UX pomaga zobaczyć miejsca, które z perspektywy zespołu wydają się oczywiste, ale w praktyce generują niepewność, porzucenia procesów albo dodatkowe koszty obsługi.


