Ile decyzji w underwritingu i likwidacji szkód możemy oddać AI? Odpowiedź zależy od tego, jak zaprojektujemy proces
Dyskusja o AI w ubezpieczeniach wzbudza wiele emocji, ale szybko dochodzi do ściany, kiedy na sali pada pytanie o automatyzację decyzji. Dlatego, choć możliwości technologii są znacznie szersze, przy modernizacji procesów najczęściej zaczynamy od sprawdzonych zastosowań: odczytu dokumentów, ekstrakcji danych, przygotowywania podsumowań. Znacznie ostrożniej podchodzimy do wykorzystania AI w bardziej zaawansowanych zadaniach, jak analiza ryzyka, wychwytywanie anomalii, porządkowanie kontekstu sprawy czy przygotowywanie rekomendacji. Być może jednak za bardzo koncentrujemy się na tym, ile decyzji możemy oddać AI, a za mało na tym, jak zbudować proces, który wykorzysta możliwości technologii bez utraty kontroli, odpowiedzialności i audytowalności?

Co warto wiedzieć:
- Największy potencjał AI pojawia się jeszcze przed decyzją. Analiza danych, budowanie kontekstu i przygotowanie rekomendacji ograniczają pracę manualną i pozwalają ekspertowi szybciej przejść do właściwej oceny ryzyka lub wyboru dalszej ścieżki likwidacji.
- Automatyzacja opiera się na kilku warstwach. Generatywna AI, scoring, reguły biznesowe i workflow pełnią różne role. Dopiero razem tworzą proces, który może analizować sprawę, wyznaczać jej dalszą ścieżkę i zatrzymywać ją tam, gdzie potrzebna jest decyzja człowieka.
- Human in the Loop nie oznacza ręcznego zatwierdzania każdej czynności. Chodzi o świadome określenie, gdzie człowiek nadzoruje proces, kiedy akceptuje wyjątek, a kiedy przejmuje odpowiedzialność za decyzję.
- Skala zależy od jakości całego procesu. Dane, integracje, poziomy decyzyjne, zasady eskalacji i audytowalność wyznaczają, jak szeroko można wykorzystać AI bez utraty kontroli.
AI wchodzi głębiej w procesy, ale granica kontroli dopiero się kształtuje
Europejscy ubezpieczyciele podchodzą do wykorzystania AI ostrożnie. Według badania EIOPA, przeprowadzonego od maja do lipca 2025 r. i opublikowanego w lutym 2026 r., 65% z 347 badanych zakładów ubezpieczeń z 25 państw UE i EOG już aktywnie korzysta z generatywnej AI. Większość rozwiązań nadal pozostaje jednak na etapie pilotażu, a 64% raportowanych zastosowań dotyczy narzędzi zwiększających produktywność zaplecza organizacji, m.in. ekstrakcji danych czy wsparcia underwriterów. Jednocześnie firmy deklarują silny nadzór człowieka.1
Rynek nie jest więc już na etapie zastanawiania się, czy AI znajdzie zastosowanie w underwritingu i likwidacji szkód. Trudniejsze okazuje się przejście od pojedynczych zastosowań i pilotaży do procesu, w którym technologia pracuje bliżej właściwej oceny, a organizacja nadal zachowuje nad nim kontrolę.
Co utrudnia przejście od pilotażu do rzeczywistego procesu?
Wbrew pierwszym skojarzeniom to nie sam wybór modelu AI sprawia najwięcej trudności, ale osadzenie go w istniejącym procesie, danych i zasadach działania organizacji. Najczęstsze bariery to:
- niespójne, niepełne lub rozproszone dane,
- niejasne zasady eskalacji i obsługi wyjątków,
- brak jednoznacznie określonej odpowiedzialności i limitów decyzyjnych,
- niewystarczający ślad pozwalający odtworzyć przebieg sprawy,
- brak kontroli nad zmianami modeli i reguł,
- słaba integracja z workflow, uprawnieniami i systemami wykorzystywanymi w procesie.
Dlatego skuteczne wykorzystanie AI wymaga połączenia technologii z procesem i governance. AI może analizować informacje i przygotowywać rekomendację, ale to proces określa, co dzieje się dalej, kiedy sprawa powinna się zatrzymać i kiedy wymaga eskalacji. Governance z kolei porządkuje odpowiedzialność, zasady zmian, monitoring i możliwość odtworzenia działania rozwiązania.
A co, jeśli za dużo uwagi poświęcamy samej decyzji?
Zanim underwriter zaakceptuje ryzyko, a likwidator wybierze dalszą ścieżkę sprawy, trzeba zebrać i zweryfikować informacje, zbudować kontekst, wychwycić niespójności, ocenić istotne czynniki i przygotować materiał do właściwej analizy. Według Capgemini 41–43% czasu underwriterów w liniach komercyjnych i detalicznych pochłaniają czynności administracyjne, takie jak wprowadzanie danych i prowadzenie dokumentacji. Na właściwy underwriting zostaje 32–33%.2
I to właśnie tutaj AI może dziś zrobić znacznie więcej niż odczytać dokument czy przygotować podsumowanie.
AI przed decyzją: gdzie pojawia się realna wartość?
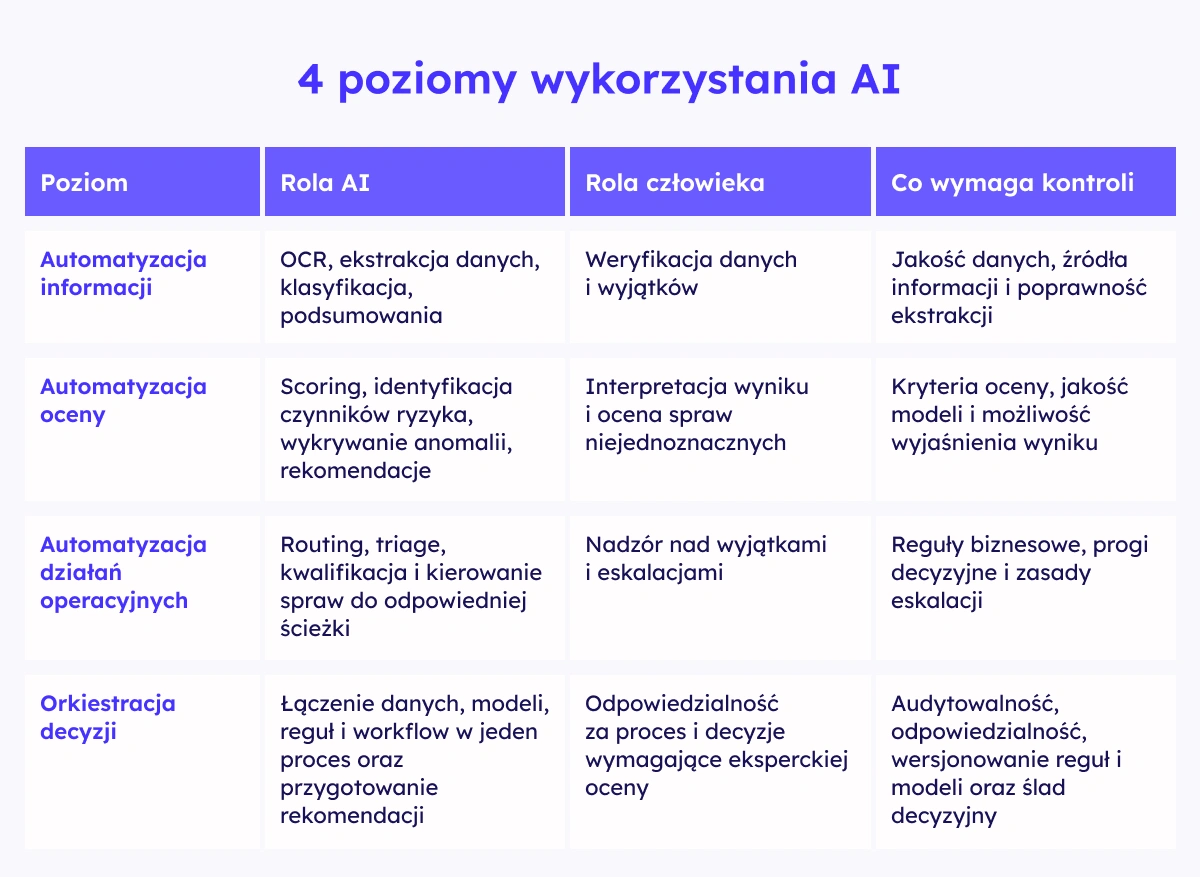
Pierwszy poziom wykorzystania AI dobrze już znamy: OCR, ekstrakcja danych, klasyfikacja dokumentów czy automatyczne podsumowania. Są przydatne szczególnie tam, gdzie proces opiera się na dużej liczbie dokumentów i ręcznym przenoszeniu informacji między systemami.
Kolejny poziom zaczyna się, gdy AI nie tylko porządkuje informacje, ale pomaga przygotować właściwą ocenę.
W underwritingu AI przygotuje sprawę do oceny ryzyka
AI może:
- zebrać dane z dokumentów i systemów w jeden obraz sprawy,
- wychwycić braki, niespójności i sprzeczności,
- zestawić informacje z kryteriami polityki underwritingowej,
- wskazać czynniki wpływające na ocenę ryzyka,
- przygotować dane do prescoringu lub wesprzeć wstępną ocenę,
- zaznaczyć obszary wymagające szczególnej uwagi,
- przygotować rekomendację wraz z uzasadnieniem opartym na dostępnych danych.
Wówczas underwriter dostaje sprawę wstępnie przeanalizowaną, z zaznaczonymi brakami, czynnikami ryzyka i punktami wymagającymi jego oceny. Nie musi odtwarzać całego kontekstu od początku, a miejsca, w których zwykle traci czas, przestają decydować o tempie obsługi.

W likwidacji szkód AI przygotuje sprawę do wyboru dalszej ścieżki
W likwidacji szkód stawka jest inna — liczy się czas reakcji wobec klienta — ale mechanizm pozostaje ten sam. AI może połączyć dane z wielu źródeł, zestawić zgłoszenie i dokumentację z warunkami ochrony, wychwycić sprzeczności, ocenić złożoność sprawy, zaznaczyć anomalie wymagające dodatkowej weryfikacji i wskazać brakujące informacje. Na tej podstawie może przygotować rekomendację dalszej ścieżki wraz z uzasadnieniem.
Dzięki temu likwidator od razu widzi, które elementy sprawy wymagają jego uwagi i co może zdecydować o dalszym przebiegu likwidacji.
Co ubezpieczyciel zyskuje, przesuwając AI bliżej decyzji?
Jeżeli AI jedynie skraca czas potrzebny na analizę dokumentów, poprawiamy produktywność. Większa wartość pojawia się wtedy, gdy zmienia się również sposób obsługi całego portfela spraw: prostsze przypadki przechodzą szybciej, wyjątki wcześniej trafiają do właściwych ekspertów, a organizacja może zwiększać wolumen bez proporcjonalnego zwiększania pracy manualnej.
Taką zmianę widać już w wynikach bardziej dojrzałych wdrożeń:
Efektywność i koszty
BCG, opierając się na doświadczeniach z projektów realizowanych z ubezpieczycielami commercial P&C w USA i Wielkiej Brytanii, wskazuje, że w złożonych liniach biznesowych poprawa efektywności może sięgać 36%. Efekt wiąże się przede wszystkim ze wsparciem manualnych etapów underwritingu: analizą danych, pracą z informacjami nieustrukturyzowanymi i szybszym przygotowaniem materiału do oceny ryzyka.3
W likwidacji szkód BCG wskazuje z kolei na automatyzację ekstrakcji danych przy FNOL, przetwarzania dokumentów i triage. W obserwowanych wdrożeniach przekładało się to na redukcję kosztów do 20% i wzrost szybkości obsługi szkód nawet o 50%.4
Szybsza likwidacja szkód
Skalę zmiany dobrze pokazuje również Aviva. W transformacji procesu likwidacji szkód wykorzystano ponad 80 modeli AI działających w różnych punktach procesu. Według case study McKinsey średni czas oceny odpowiedzialności w bardziej złożonych sprawach skrócił się o 23 dni, trafność routingu wzrosła o 30%, a liczba skarg spadła o 65%. W przypadkach wymagających szczególnego podejścia, np. przy szkodach osobowych, proces kieruje obsługę do człowieka.5
Szeroki dostęp do wiedzy
Allianz wykorzystuje w Wielkiej Brytanii rozwiązanie BRIAN, które pomaga underwriterom pracować z rozbudowaną dokumentacją i wytycznymi underwritingowymi. System odpowiada na pytania na podstawie zatwierdzonych materiałów i wskazuje źródło odpowiedzi, dzięki czemu underwriter może ją szybko zweryfikować.
Ten przykład dobrze pokazuje, że wartość AI nie musi polegać na zastępowaniu eksperta, ale na szybszym dostarczaniu mu właściwego kontekstu do decyzji. Po pilotażu obejmującym niemal 3 tys. pytań od 190 użytkowników rozwiązanie zostało wdrożone produkcyjnie.6
Potencjał przed decyzją
Podobnego potencjału szukamy, projektując Portal Underwritera. Zakładamy, że uporządkowanie pracy jeszcze przed właściwą oceną ryzyka może skrócić czas obsługi i poprawić jakość danych trafiających do eksperta.
W modelowanym przez nas procesie potencjał obejmuje m.in. skrócenie Time to Quote o 20–30% oraz zejście z Time to Respond do poziomu 24 godzin. Są to estymacje projektowe, a rzeczywisty efekt zależy od punktu wyjścia organizacji, jakości danych, zakresu automatyzacji i przyjętego sposobu obsługi spraw.
Więcej o rozwiązaniu mówiliśmy podczas webinaru:
Z naszych rozmów z ubezpieczycielami wynika, że kiedy AI zaczyna wspierać ocenę ryzyka i przygotowywać rekomendacje, rozmowa szybko przechodzi do automatyzacji części procesu.
I właśnie wtedy pojawia się najwięcej wątpliwości: czy automatyzując kolejne etapy, nie oddajemy przypadkiem decyzji AI i nie usuwamy człowieka z procesu?
Czy automatyczna decyzja oznacza, że oddajemy ją AI?
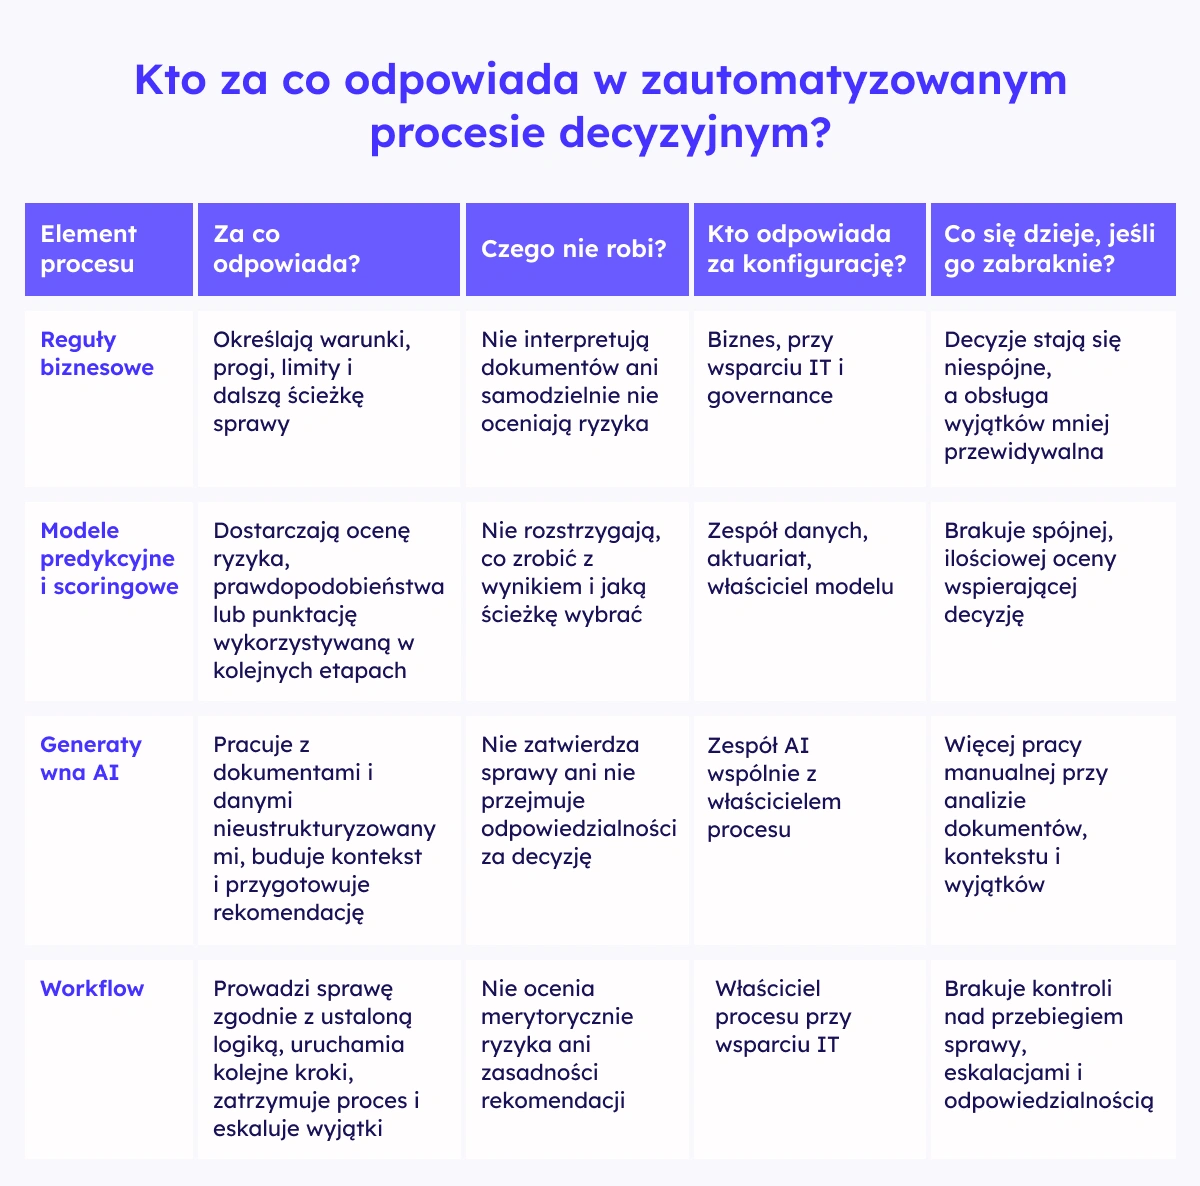
Automatyzacja procesu nie oznacza, że jeden model samodzielnie analizuje sprawę i wydaje rozstrzygnięcie. W praktyce na wynik pracuje kilka elementów procesu, z których każdy odpowiada za co innego:
Czy człowiek musi być obecny w każdej sprawie?
Nie ma jednej odpowiedzi dla wszystkich produktów i rodzajów ryzyka.
Standardowa sprawa z kompletnymi danymi, mieszcząca się w określonym apetycie na ryzyko i limitach decyzyjnych, wymaga innego poziomu kontroli niż złożone ryzyko korporacyjne, nietypowa szkoda czy przypadek, w którym konsekwencje błędnej decyzji są wysokie.
Przy ustalaniu udziału człowieka znaczenie mają m.in.:
- konsekwencje decyzji,
- jakość i kompletność danych,
- możliwość zweryfikowania rekomendacji,
- poziom pewności modelu,
- polityka underwritingowa lub zasady likwidacji szkód,
- limity kompetencyjne i decyzyjne,
- wymóg dodatkowej akceptacji, np. zgodnie z zasadą czterech oczu,
- możliwość zatrzymania procesu i eskalacji wyjątku.
Human in the Loop nie oznacza ręcznego zatwierdzania każdej sprawy
Poziom zaangażowania eksperta może zmieniać się wraz z ryzykiem i złożonością przypadku:
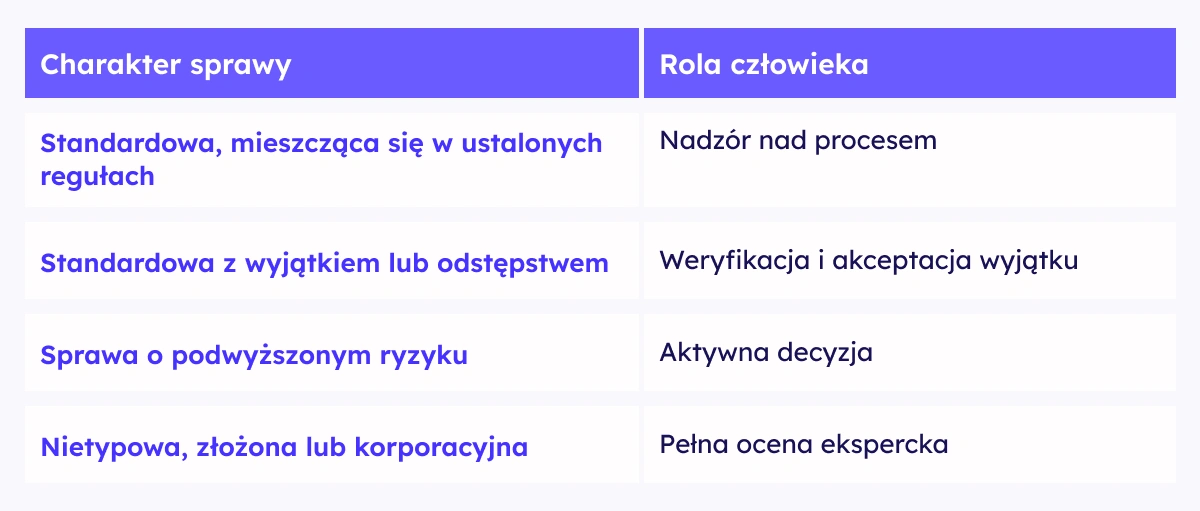
Takie podejście jest spójne z kierunkiem regulacyjnym w Europie. EIOPA w opinii z sierpnia 2025 r. dotyczącej governance i zarządzania ryzykiem AI wskazuje na podejście oparte na ryzyku i proporcjonalności. Wśród istotnych obszarów wymienia zarządzanie danymi, dokumentowanie działania systemu, bezpieczeństwo, możliwość wyjaśnienia wyników oraz nadzór człowieka.7
Warto przy tym rozdzielić kontrolę przez człowieka od ręcznego zatwierdzania każdej standardowej sprawy. Nadzór powinien zapewniać, że organizacja wie, gdzie proces może działać automatycznie, kiedy musi się zatrzymać i kiedy sprawę powinien przejąć ekspert.
Nie każde AI w ubezpieczeniach jest systemem wysokiego ryzyka
Sam fakt wykorzystania AI w underwritingu czy likwidacji szkód nie oznacza automatycznie, że mamy do czynienia z systemem wysokiego ryzyka w rozumieniu AI Act.
W ubezpieczeniach do kategorii high-risk zaliczono m.in. systemy wykorzystywane do oceny ryzyka i ustalania cen w ubezpieczeniach na życie i zdrowotnych w odniesieniu do osób fizycznych. Przy innych zastosowaniach znaczenie ma konkretny cel systemu, jego rola w procesie oraz sposób wykorzystania wyniku.
Nie oznacza to jednak, że pozostałe zastosowania AI pozostają poza kontrolą. Zakres governance powinien odpowiadać ryzyku konkretnego rozwiązania i jego wpływowi na klienta, proces oraz decyzję.
Gdzie w takim procesie zostaje człowiek?
Większa automatyzacja przesuwa moment, w którym potrzebna jest wiedza eksperta. Ekspert zostaje w procesie, ale wchodzi później i w innej roli.
Underwriter czy likwidator wnosi największą wartość przy sprawach niejednoznacznych, wyjątkach, sprzecznych sygnałach i decyzjach o istotnych konsekwencjach dla klienta lub portfela. Jeśli technologia wcześniej przygotuje dane, kontekst i rekomendację, ekspert może wejść właśnie w tym momencie, zamiast rozpoczynać pracę od kompletowania sprawy.
Ten kierunek będzie prawdopodobnie pogłębiał się wraz z rozwojem bardziej autonomicznych rozwiązań. McKinsey opisuje przyszłe modele underwritingu, w których wyspecjalizowane agenty AI odpowiadają m.in. za przyjęcie sprawy, profilowanie ryzyka, pricing czy kontrole zgodności, a warstwa orkiestrująca rozstrzyga, które przypadki mogą przejść dalej, a które powinny trafić do senior underwritera.8
Nie chodzi więc o prosty wybór „AI albo człowiek”, ale o dokładniejsze rozdzielenie odpowiedzialności między technologię, reguły i ekspertów.
Im bliżej decyzji działa AI, tym ważniejsza jest audytowalność
Jeśli na wynik sprawy pracują AI, modele scoringowe, reguły biznesowe, workflow i ekspert, organizacja musi móc odtworzyć rolę każdego z tych elementów. Nie wystarczy wiedzieć, jaka była decyzja, ale także:
- na jakich danych pracował system,
- która wersja modelu i reguł była aktywna,
- co wpłynęło na rekomendację,
- dlaczego sprawa trafiła do konkretnej ścieżki,
- czy ekspert zmienił rekomendację i z jakiego powodu,
- kiedy proces miał się zatrzymać i przekazać sprawę człowiekowi.
To wymaga wersjonowanych reguł, określonych progów i zasad eskalacji, śladu działania AI oraz zapisu decyzji człowieka. Wiele z tych elementów opiera się na tym samym fundamencie co szersze projekty danych i AI w ubezpieczeniach: jakości danych, ich modelu i jasno przypisanej odpowiedzialności.
Dlatego AI trudno traktować jako osobne narzędzie dołożone do istniejącego procesu. Jego wynik musi trafiać do workflow, korzystać z danych z systemów organizacji i respektować obowiązujące uprawnienia oraz limity decyzyjne. Nie musi to oznaczać wymiany core, ale wymaga spięcia tych warstw w jeden kontrolowany proces.
I właśnie ten etap często okazuje się trudniejszy niż uruchomienie samego pilota. We wspomnianym wcześniej badaniu EIOPA z 2026 r. ubezpieczyciele wskazywali wśród głównych barier wykorzystania GenAI prywatność i bezpieczeństwo danych, zgodność regulacyjną oraz braki kompetencyjne. Jednocześnie 49% badanych zakładów miało już własną politykę AI, wobec około jednej czwartej w 2023 r.9
Ile decyzji możemy więc oddać AI?
Nie ma jednej odpowiedzi dla całego rynku. Zakres wykorzystania AI będzie różny w zależności od produktu, rodzaju ryzyka, jakości danych, konsekwencji decyzji i wymagań regulacyjnych.
Już dziś technologia może jednak przejąć znaczną część pracy prowadzącej do decyzji: analizować informacje, wykrywać braki i niespójności, budować kontekst sprawy, wskazywać czynniki ryzyka i przygotowywać rekomendację. Dzięki temu underwriter czy likwidator nie zaczyna od kompletowania informacji, ale od materiału przygotowanego do eksperckiej oceny.