Kiedy roadmapa nowych funkcji zaczyna osłabiać aplikację mobilną banku?
Dokładacie kolejne nowości, aplikacja pozwala już nie tylko zapłacić rachunek, ale też wykupić subskrypcję czy skorzystać z dodatkowych usług — a mimo to rośnie liczba negatywnych opinii, porzuconych ścieżek i kontaktów z obsługą klienta? W erze neobanków, szybkich iteracji produktowych i modeli AI rozpoznających zachowania klientów banki stoją przed pozornym dylematem: przyspieszać rozwój czy najpierw uporządkować podstawy. W tym tekście pokazujemy, że nie chodzi o wybór między rozwojem a porządkowaniem podstaw, ale o właściwą kolejność działań.

Co warto wiedzieć?
- Aplikacja mobilna banku traci skuteczność nie wtedy, gdy ma za mało funkcji, ale wtedy, gdy złożoność utrudnia klientowi wykonanie podstawowych zadań.
- Roadmapa aplikacji bankowej powinna zaczynać się od zadań klienta, nie od listy funkcji do wdrożenia.
- AI i behavioral analytics pomagają szybciej wykrywać, gdzie rozwój aplikacji poprawia doświadczenie klienta, a gdzie tylko zwiększa koszt złożoności.
Paradoks bogatszej aplikacji
Z perspektywy organizacji aplikacja się rozwija: dochodzą nowe moduły, skróty, ekrany i integracje. Każda z tych decyzji ma uzasadnienie biznesowe — odpowiada na potrzebę rynku, cel sprzedażowy, wymaganie regulacyjne albo presję konkurencji.
Z perspektywy klienta ten sam rozwój może jednak oznaczać większy wysiłek: więcej opcji do rozróżnienia, więcej kroków do przejścia i więcej miejsc, w których trzeba się upewnić, co zrobić dalej.
W efekcie aplikacja ma więcej możliwości, ale słabiej wspiera zadania, dla których klient otwiera ją najczęściej: sprawdzenie sytuacji, wykonanie płatności, znalezienie informacji albo rozwiązanie prostego problemu.
To nie jest tylko kwestia UX. Z czasem przekłada się na koszty obsługi, spadek zaangażowania i niższą skuteczność kluczowych ścieżek — jeśli bank wie, gdzie szukać tych sygnałów w danych.
Fundamenty aplikacji mobilnej banku
Gdy mówimy o fundamentach aplikacji, łatwo od razu myśleć o architekturze, wydajności, integracjach i bezpieczeństwie. To ważne obszary, ale z perspektywy klienta nie wyczerpują tematu.
Dla użytkownika fundamenty oznaczają przede wszystkim to, czy aplikacja pozwala mu sprawnie wykonać zadanie bez zgadywania, cofania się i szukania pomocy w innym kanale. W praktyce składają się na to:
- architektura informacji — czy klient szybko znajduje to, czego szuka;
- logika nawigacji — czy ścieżki są przewidywalne i spójne;
- nazewnictwo i statusy — czy komunikaty oznaczają to samo w różnych miejscach aplikacji;
- powrót do przerwanego procesu — czy klient może kontynuować zadanie bez zaczynania od nowa;
- priorytety na ekranie głównym — czy najważniejsze informacje i działania są dostępne bez dodatkowego wysiłku.
Słabość w którymkolwiek z tych obszarów obniża jakość doświadczenia klienta. Każda kolejna funkcja zwiększa wtedy koszt utrzymania produktu i utrudnia dalszy rozwój aplikacji.
Pięć sygnałów, że złożoność zaczyna szkodzić aplikacji
Słabe fundamenty nie zawsze wymagają pełnego audytu UX, żeby je zauważyć. Często widać je w danych operacyjnych, które bank już posiada, tylko nie zawsze analizuje je pod kątem jakości doświadczenia klienta.
- Rośnie liczba kontaktów z obsługą w podstawowych ścieżkach. Klienci dzwonią lub piszą, bo aplikacja nie prowadzi ich wystarczająco jasno.
- Użytkownicy ponawiają operacje. System nie daje im jednoznacznego potwierdzenia, że akcja została wykonana, więc próbują jeszcze raz albo szukają potwierdzenia w innym kanale.
- Czas realizacji kluczowych zadań rośnie z kwartału na kwartał. Nawet bez dużych zmian w interfejsie użytkownicy potrzebują więcej czasu, żeby wykonać te same działania.
- Onboarding traci skuteczność. Nowi użytkownicy odpadają w pierwszych dniach, zanim aplikacja stanie się dla nich naturalnym kanałem kontaktu z bankiem.
- Nowe funkcje mają niską adopcję. Nie zawsze dlatego, że są nietrafione. Często giną w strukturze aplikacji albo nie są osadzone w ścieżkach, w których klient faktycznie ich potrzebuje.
Jeśli kilka takich sygnałów występuje jednocześnie, kolejna funkcja prawdopodobnie nie rozwiąże głównego problemu. Bezpieczniejszym krokiem będzie najpierw sprawdzenie, gdzie klient traci orientację, czas albo pewność, co zrobić dalej.

Ukryty koszt nowych funkcji
Każda nowa funkcja trafia do istniejącego już układu: nawigacji, architektury informacji, języka interfejsu i priorytetów na ekranie. Nie jest więc tylko osobnym elementem roadmapy, ale od razu zaczyna generować koszt utrzymania.
Do tego kosztu należą m.in.:
- utrzymanie analityki i poprawnych zdarzeń,
- testy regresji w kolejnych sprintach,
- obsługa zapytań użytkowników i aktualizacja dokumentacji,
- lokalizacja, szczególnie przy ekspansji na kolejne rynki,
- spójność języka, komunikatów i statusów w całym produkcie.
W dobrze uporządkowanej aplikacji ten koszt pozostaje pod kontrolą. W produkcie zbudowanym na słabszych fundamentach zaczyna się kumulować: wydłuża dostarczanie zmian, obciąża zespoły i stopniowo pogarsza doświadczenie klienta.
AI i behavioral analytics pomagają wykrywać tarcie
Modele LLM i behavioral analytics pozwalają dziś szybciej łączyć sygnały, które wcześniej były analizowane osobno: zachowania użytkowników w aplikacji, zdarzenia procesowe, kontakty z obsługą, opinie w sklepach i błędy walidacji.
Dzięki temu bank może lepiej zobaczyć, które ścieżki realnie wspierają klienta, a które generują dodatkowy wysiłek. AI może pomóc znaleźć wzorce: powtarzające się momenty porzucenia, niejasne komunikaty, funkcje o niskiej adopcji albo procesy, które kończą się kontaktem z infolinią.
Skala problemu w danych rynkowych
Dane z raportów branżowych pokazują, że tarcie w doświadczeniu mobilnym nie jest problemem pojedynczych aplikacji.
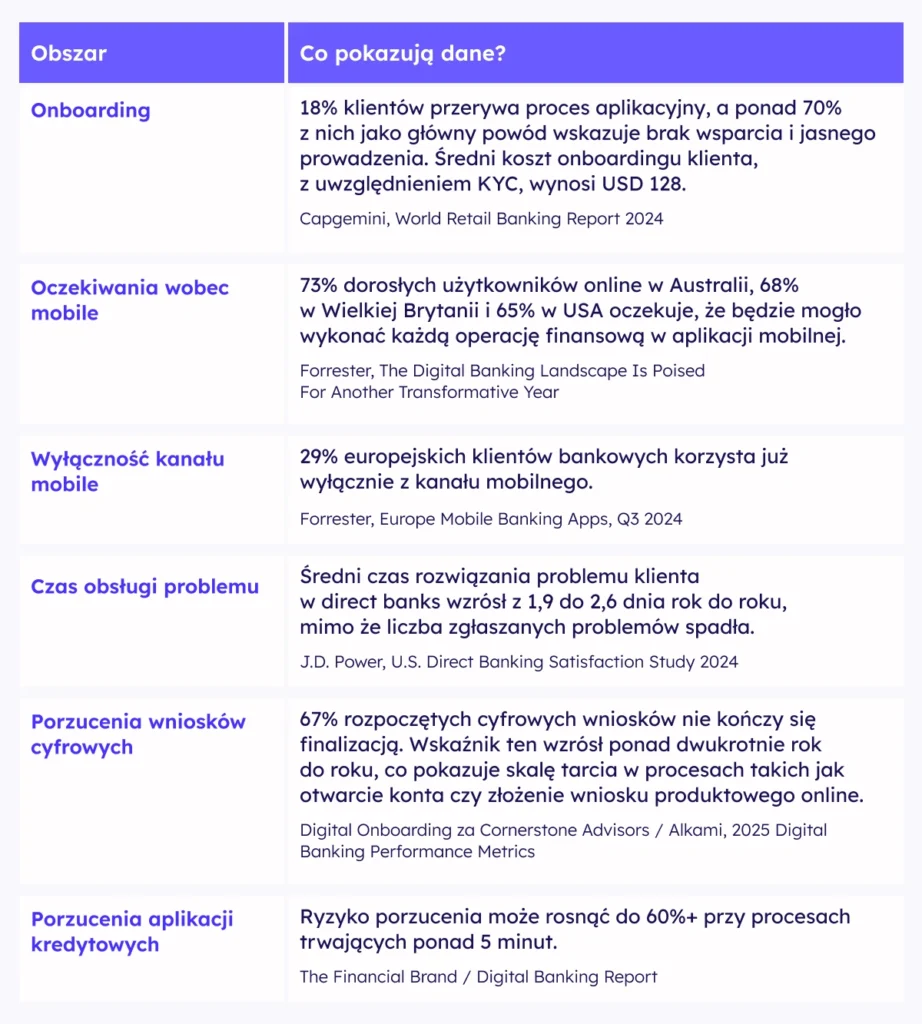
Wspólny wniosek jest prosty: gdy doświadczenie mobilne generuje tarcie, klient nie zawsze zgłasza problem. Często przerywa proces, wraca do obsługi albo wybiera inny kanał. Bank widzi to dopiero później — w kosztach obsługi, słabszej adopcji funkcji i niższej skuteczności kluczowych ścieżek.
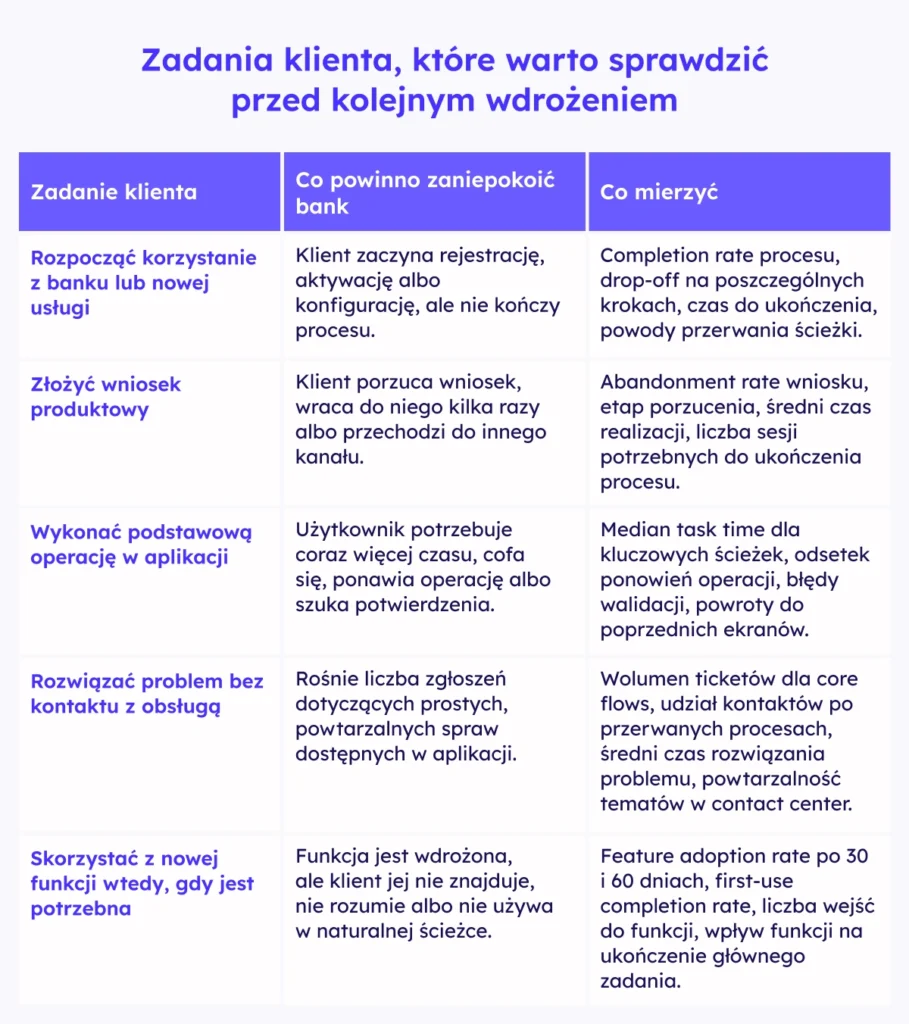
Co sprawdzić przed kolejnym wdrożeniem?
Zanim roadmapa zatwierdzi kolejną funkcję, warto przeprowadzić szybki test operacyjny. Nie zastępuje pełnego audytu UX ani przeglądu architektury, ale pomaga sprawdzić, czy aplikacja nadal dobrze obsługuje podstawowe zadania klienta.
Test trzech ścieżek
Przejdźcie trzy kluczowe ścieżki — na przykład sprawdzenie salda, przelew i zarządzanie kartą — tak, jak robi to klient. Policzcie nie tylko kliknięcia, ale też momenty zawahania: miejsca, w których użytkownik musi się cofnąć, szuka potwierdzenia albo zmienić kanał. Każdy taki moment ma koszt, którego kolejny moduł zwykle nie usuwa.
Pięć pytań dla CPO / CDO
- Czy trzy najczęstsze zadania klient może wykonać szybko i bez wahania?
- Czy statusy, komunikaty i potwierdzenia są jednoznaczne w całej aplikacji?
- Czy nowa funkcja ma naturalne miejsce w nawigacji i nie rozbija spójności produktu?
- Czy klient może wrócić do przerwanego procesu bez utraty danych i kontekstu?
- Czy ostatnie wdrożenia osiągnęły zakładaną adopcję w pierwszych 60 dniach?
Jeśli odpowiedź „nie” pojawia się więcej niż raz, kolejna funkcja prawdopodobnie nie rozwiąże głównego problemu. Bezpieczniejszym krokiem będzie najpierw uporządkowanie ścieżek, komunikatów, danych i miejsc, w których klient traci pewność, co zrobić dalej.
Metryki, które warto monitorować stale
Jednorazowy przegląd ścieżek nie wystarczy. Jeśli aplikacja ma rozwijać się bez dokładania zbędnej złożoności, bank powinien stale obserwować kilka wskaźników jakości doświadczenia i efektywności produktu:
- Median task time dla trzech kluczowych ścieżek. Mierzony kwartalnie pozwala sprawdzić, czy podstawowe zadania nie stają się wolniejsze mimo braku dużych zmian w interfejsie.
- Drop-off rate w core flows. Warto monitorować go m.in. przy onboardingu, wnioskach produktowych, przelewach, zarządzaniu kartą i innych procesach, które mają bezpośredni wpływ na samoobsługę.
- Odsetek sesji z ponowieniami operacji. Szczególnie ważny tam, gdzie użytkownik może nie mieć pewności, czy akcja została poprawnie wykonana.
- Wolumen ticketów dotyczących podstawowych funkcji vs. nowych wdrożeń. Pomaga sprawdzić, czy rozwój produktu faktycznie zmniejsza tarcie, czy przenosi je do obsługi klienta.
- Feature adoption rate po 30 i 60 dniach. Pokazuje, czy nowa funkcja jest realnie używana po wdrożeniu i czy wspiera zadania klienta w naturalnym miejscu ścieżki.
Te metryki pomagają odróżnić aplikację, która faktycznie się rozwija, od aplikacji, która tylko zwiększa liczbę dostępnych opcji.
Konkluzja
Dojrzały mobile banking nie polega na dokładaniu kolejnych funkcji. Polega na tym, żeby aplikacja była zrozumiała, przewidywalna i skuteczna w zadaniach, które klient wykonuje najczęściej.
AI przyspieszy tworzenie nowych rozwiązań, ale nie usunie kosztu złożoności. Jeśli fundamenty są słabe, szybciej będą rosły także problemy w UX, danych, architekturze, obsłudze klienta i utrzymaniu.
Dlatego przewagę zyskają banki, które potrafią rozwijać aplikację w odpowiedniej kolejności: najpierw porządkują ścieżki i fundamenty, a dopiero potem skalują kolejne funkcje.